
Ce guide suit le parcours dans son ensemble et en détaille le volet technique : ce qu’il faut documenter, ce que le diagnostic G5 établit et ce qu’il change aux réparations. Le volet assurance (pièces, délais de l’assureur, indemnité, relogement) est dans déclarer le sinistre et être indemnisé ; le refus de reconnaissance, dans commune non reconnue : que faire.
Étape 1 : documenter les désordres
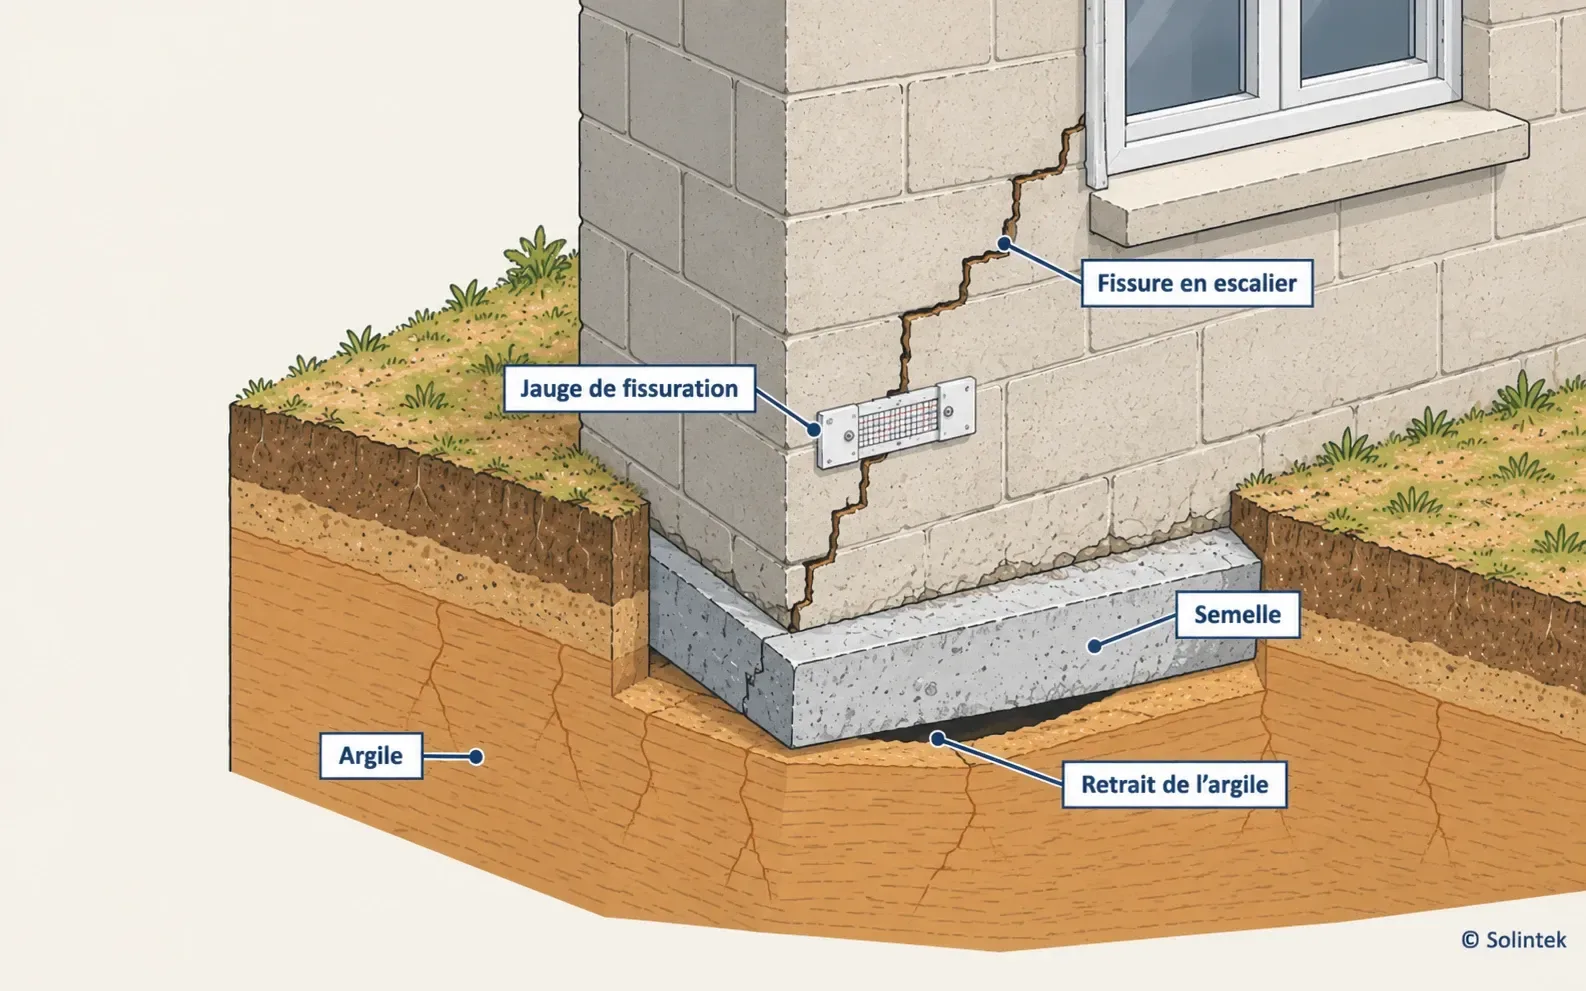
Dès l’apparition des fissures : photos datées avec une règle pour l’échelle, repères posés en travers des fissures, note des portes qui frottent, des dallages qui bougent. Ne rebouchez pas. Ces relevés serviront à la déclaration comme au diagnostic : voir poser et relever un témoin de fissure et lire une fissure.
Étape 2 : la reconnaissance de catastrophe naturelle
La mairie dépose une demande de reconnaissance auprès de la préfecture, souvent à partir des signalements des habitants. L’État statue par arrêté interministériel, publié au Journal officiel. Signalez vos désordres à la mairie si une demande est en cours. Pour savoir si votre commune figure dans un arrêté récent, voir les arrêtés de catastrophe naturelle sécheresse.
Si la commune n’est pas reconnue
L’arrêté dit, pour chaque commune refusée, quel critère n’est pas rempli : le critère géotechnique (présence d’argiles sensibles) ou le critère météorologique (sécheresse jugée anormale), tous deux appréciés à l’échelle de la commune. Ce refus n’arrête pas tout : recours contre l’arrêté, nouvelle demande de la mairie pour un autre épisode et autres garanties sont détaillés, avec leurs délais, dans commune non reconnue : que faire. Le diagnostic de l’étape 5 ne fait pas reconnaître la commune, mais il sert dans chacune de ces voies.
Étape 3 : la déclaration à l’assureur
Après la publication de l’arrêté, déclarez le sinistre à votre assureur habitation au plus tard trente jours après sa parution au Journal officiel (article L. 125-2 du code des assurances, dans sa rédaction issue de la loi du 28 décembre 2021). Le détail des pièces et des délais de l’assureur est dans déclarer le sinistre et être indemnisé. Joignez photos, chronologie, et tout document utile (étude de sol de la construction, factures de travaux).
Étape 4 : l’expertise
L’assureur mandate un expert, qui visite la maison et peut demander des investigations géotechniques. Le propriétaire peut se faire assister par son propre expert ou s’appuyer sur un diagnostic G5 qu’il commande.
Pour les sinistres reconnus par les arrêtés pris à compter du 1er janvier 2025, le décret n° 2024-1101 du 3 décembre 2024 encadre ces expertises : indépendance et compétence de l’expert mandaté par l’assureur, contenu du rapport et délais (articles R. 125-8 à R. 125-12 du code des assurances). Si vous contestez ses conclusions, voir contester l’expertise de l’assureur.
Étape 5 : le diagnostic géotechnique G5
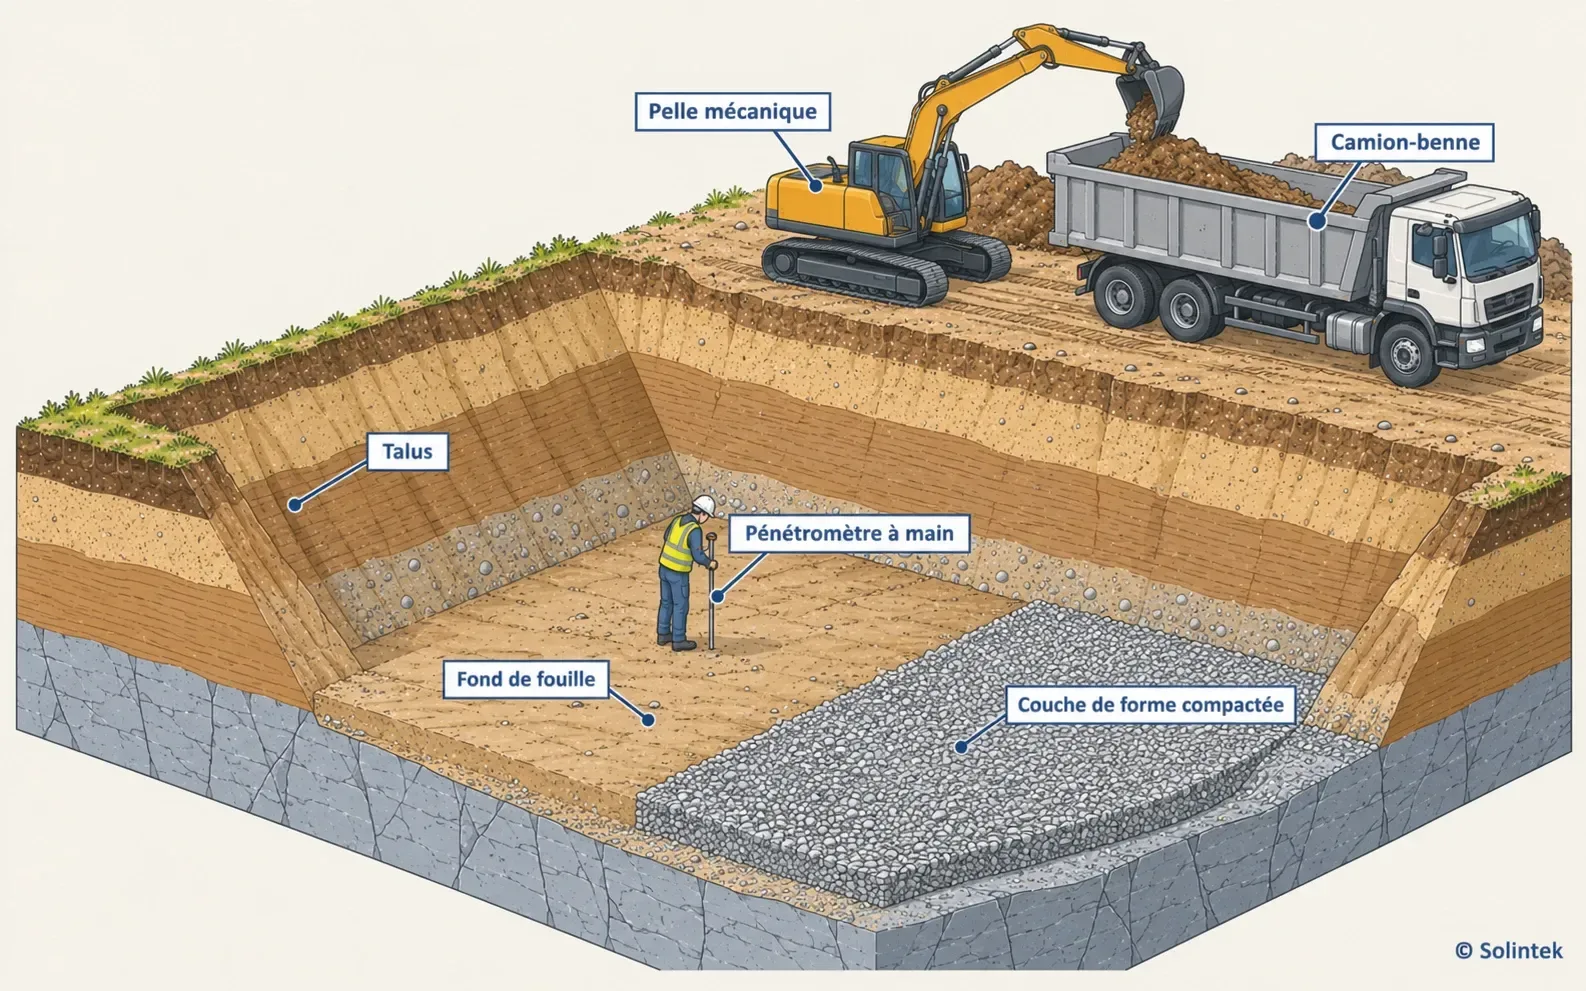
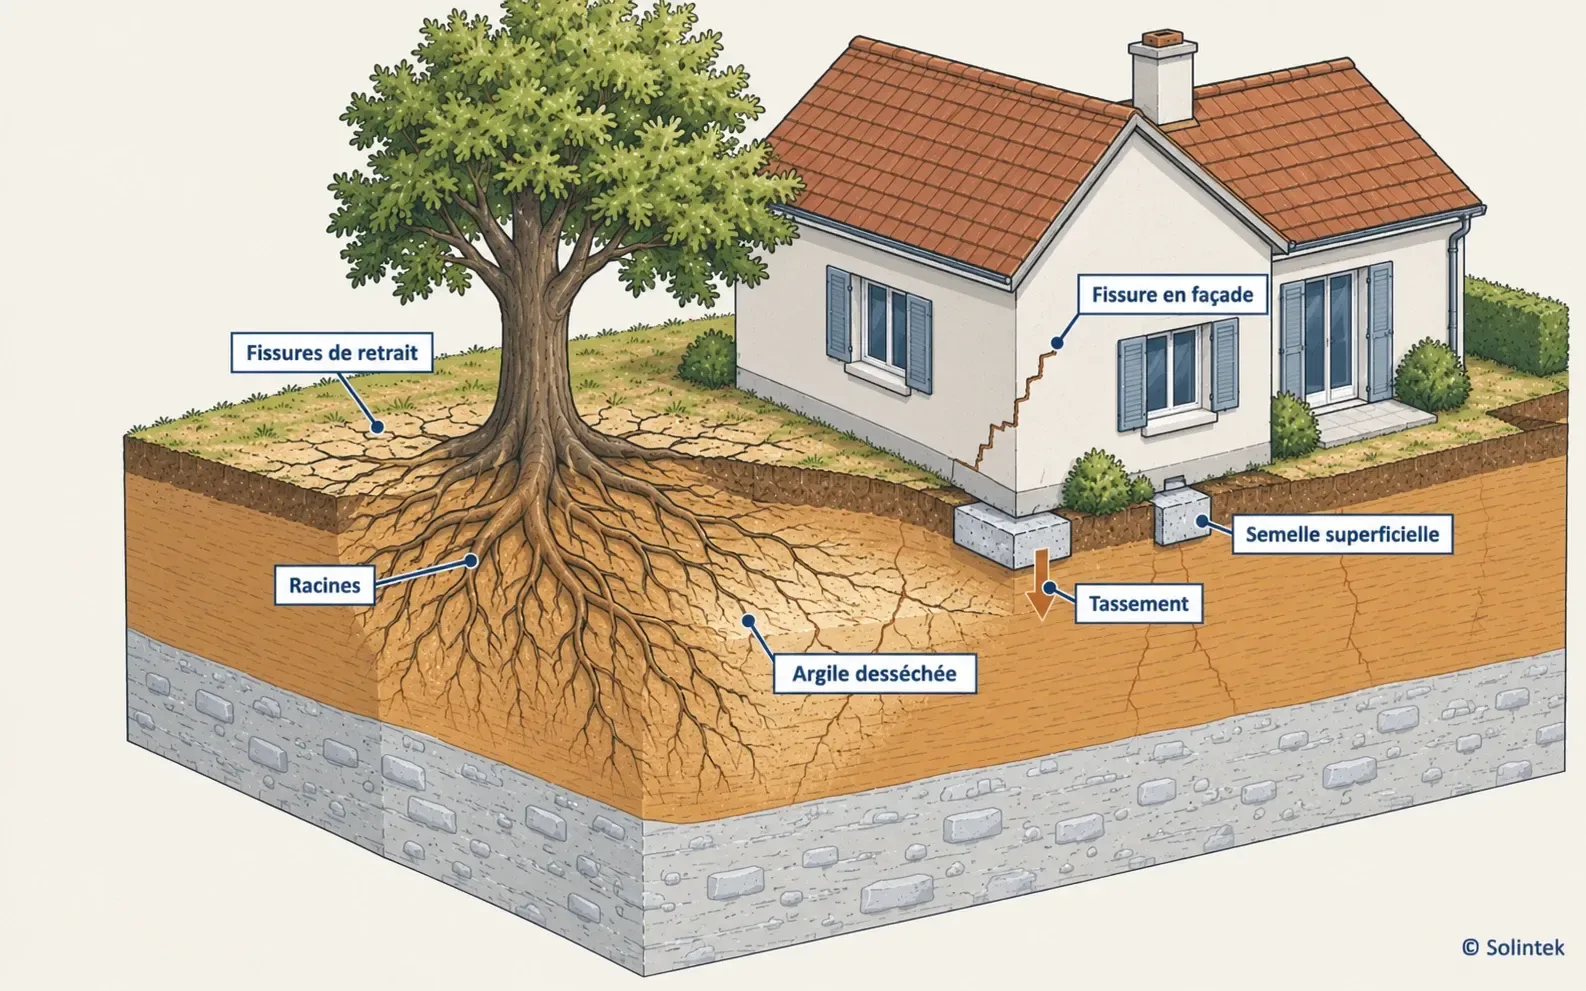
Il établit le mécanisme : fouilles au pied des murs pour voir la fondation, sondages et prélèvements pour mesurer l’argile, lecture des fissures et de la végétation. Il dit si la sécheresse est la cause déterminante, ou si d’autres facteurs ont joué (fondations insuffisantes, fuite, arbre). Voir le diagnostic G5.
Étape 6 : les réparations
Selon le diagnostic :
- mesures d’accompagnement : gestion des eaux, drainage, écran anti-racines, trottoir périphérique ;
- renforcement localisé : reprise d’un angle ;
- reprise en sous-œuvre générale : micropieux, plots ou injections, qui demande une étude de conception.
Réparer les fissures sans traiter la cause conduit souvent à les voir réapparaître au prochain été sec.
Pour les sinistres survenus depuis le 1er janvier 2024, la garantie vise les atteintes à la solidité du bâti ou à son usage normal, et l’indemnité doit financer la réparation effective préconisée par l’expert (ordonnance du 8 février 2023 et décret n° 2024-82 du 5 février 2024 ; les règles du décret sont détaillées dans déclarer le sinistre et être indemnisé). Un diagnostic qui distingue les désordres structurels des fissures esthétiques prend donc tout son poids.
Les chiffres
Selon le ministère de la Transition écologique, qui cite la Caisse centrale de réassurance, le coût des sinistres liés aux argiles est passé de 375 millions d’euros par an en moyenne sur la période 1995 à 2015 à environ 1,5 milliard d’euros par an sur la période 2018 à 2022 (page mise à jour le 9 avril 2026).
Pour aller plus loin : les fissures de maison, les gestes sur sol argileux, le prix du diagnostic G5, les arrêtés de catastrophe naturelle sécheresse, déclarer le sinistre et être indemnisé, la franchise catastrophe naturelle.
Rédaction Solintek. Mise à jour le 30 octobre 2026.
Sources et références :
- Code des assurances, article L. 125-1
- Code des assurances, article L. 125-2
- Code des assurances, article L. 125-4
- Décret n° 2024-1101 du 3 décembre 2024 relatif à la conduite des expertises
- Décret n° 2024-82 du 5 février 2024
- Ministère de la Transition écologique, retrait-gonflement des argiles dans la construction, mis à jour le 9 avril 2026
- Géorisques, arrêtés de catastrophe naturelle