
Le délai qui compte le plus est court : trente jours après la publication de l’arrêté au Journal officiel pour déclarer le sinistre. Tout le reste en dépend. Ce guide suit l’ordre des démarches côté assurance. Le volet technique, la recherche de la cause des fissures, est traité dans le diagnostic G5 après une sécheresse.
Le parcours en un tableau
| Étape | Qui | Délai | Texte |
|---|---|---|---|
| Signaler les fissures à la mairie | Vous | Dès que possible | |
| Demander la reconnaissance | La mairie, sur iCatNat | 24 mois après le dernier épisode de sécheresse | L. 125-1 |
| Publier l’arrêté | Les ministres | En principe 2 mois après le dépôt des demandes en préfecture | L. 125-1 |
| Déclarer le sinistre | Vous | Dès connaissance, au plus tard 30 jours après la publication | L. 125-2 |
| Informer sur la mise en jeu de la garantie | L’assureur | 1 mois après la déclaration, ou la publication si elle est postérieure | L. 125-2 |
| Verser une provision | L’assureur | 2 mois après l’état estimatif, ou la publication si elle est postérieure | L. 125-2 |
| Proposer l’indemnisation | L’assureur | 1 mois après l’état estimatif ou le rapport d’expertise définitif | L. 125-2 |
| Payer | L’assureur | 21 jours après votre accord, ou entreprise missionnée sous 1 mois | L. 125-2 |
| Réaliser les travaux | Vous | 24 mois après votre accord, prorogeables de 12 mois | Décret n° 2024-82 |
Ces délais légaux s’appliquent sans préjudice de dispositions plus favorables de votre contrat. Faute de paiement dans les délais, sauf cas fortuit ou force majeure, l’indemnité porte intérêt au taux légal (article L. 125-2).
1. Avant l’arrêté : documenter et signaler
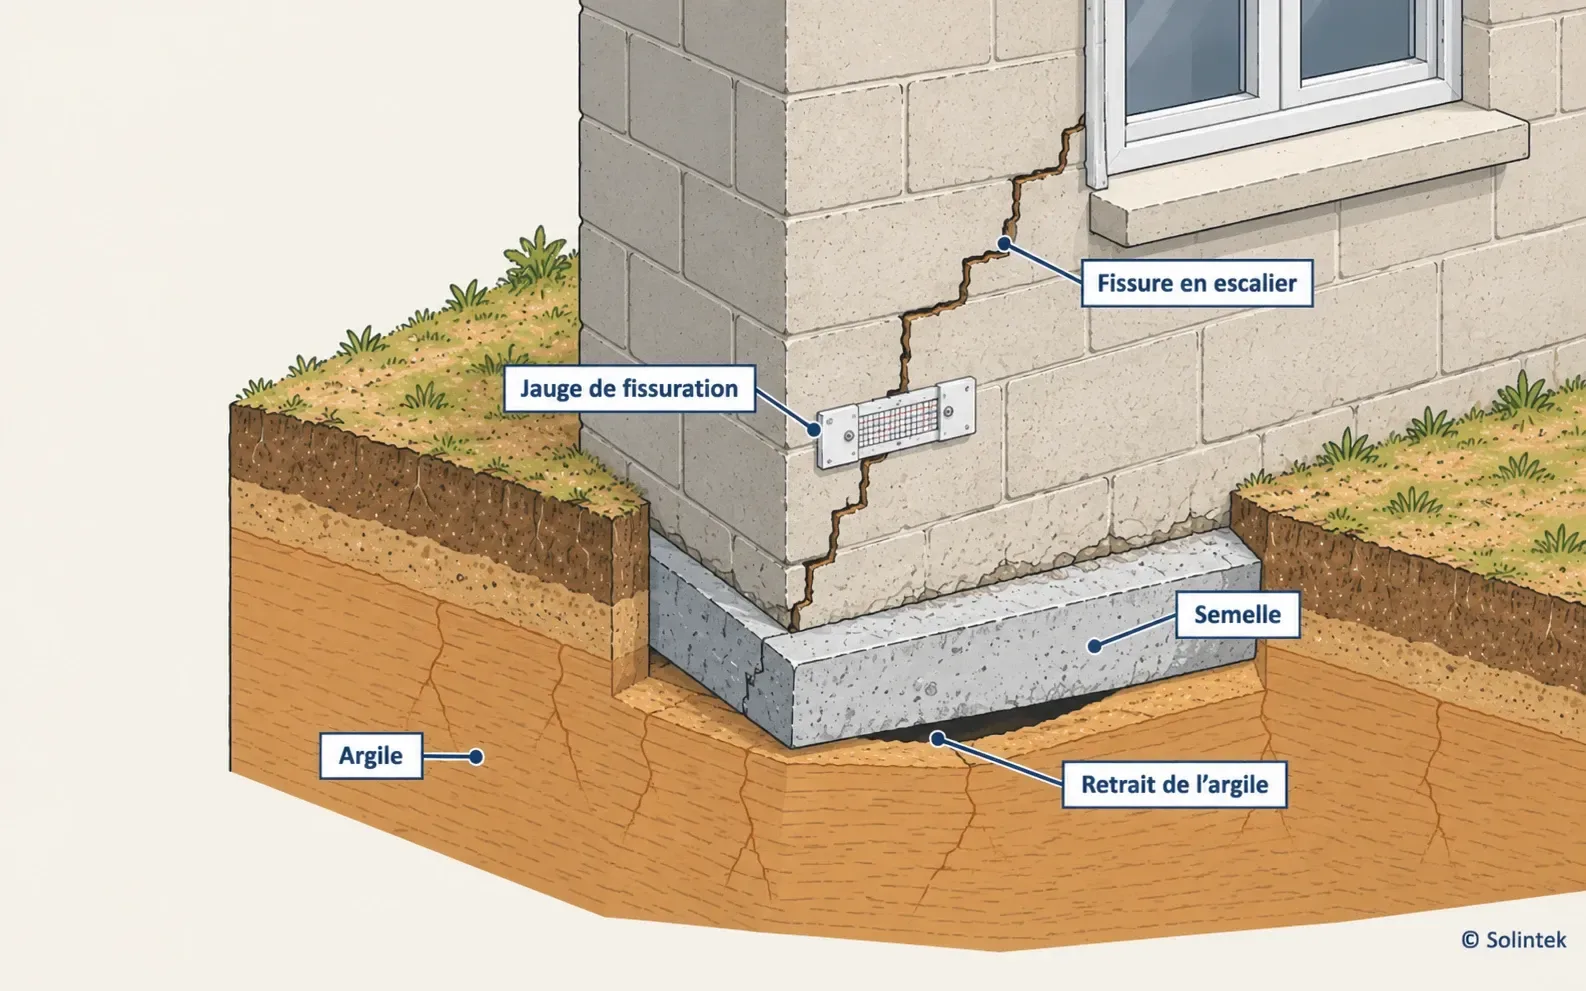
Documentez dès les premières fissures : photos datées avec une règle pour l’échelle, repères en travers des fissures, portes qui frottent, carrelages qui se soulèvent. Ne rebouchez pas. Pour lire ce que vous voyez, voir lire une fissure.
Signalez-les par écrit à la mairie. Seule la mairie peut demander la reconnaissance, de sa propre initiative ou à la demande d’un habitant sinistré ayant déclaré ses dommages à son assurance (CCR). Elle a vingt-quatre mois après le dernier épisode de sécheresse pour déposer sa demande (article L. 125-1).
Vous pouvez déjà prévenir votre assureur. La loi demande de déclarer le sinistre dès que vous en avez connaissance, sans attendre l’arrêté (article L. 125-2).
Pour savoir si un arrêté a été pris pour votre commune, voir la liste des arrêtés sécheresse.
2. Déclarer : le délai et les pièces
Le délai court à partir de la publication de l’arrêté au Journal officiel, pas de sa signature : au plus tard trente jours après (article L. 125-2). Selon service-public.gouv.fr, la déclaration doit être envoyée par lettre recommandée, de préférence avec accusé de réception (fiche F3076), et comporter notamment :
- vos nom, prénom, adresse et numéro de contrat ;
- la description du sinistre : nature, date d’apparition, lieu ;
- la liste des biens endommagés, chiffrée, avec les justificatifs, factures et photos.
Pour une maison fissurée, joignez aussi ce qui aidera l’expert : la chronologie des désordres, vos photos datées, les plans, l’étude de sol de la construction si elle existe, les factures de travaux passés. Gardez une copie de tout.
3. L’expertise
Dans le mois qui suit la déclaration, ou la publication de l’arrêté si elle est postérieure, l’assureur vous informe des modalités de mise en jeu de la garantie et ordonne une expertise s’il la juge nécessaire (article L. 125-2). Pour la sécheresse, il vous communique un compte rendu de chaque visite et le rapport d’expertise définitif (même article).
Ce que l’expert doit faire, les délais de son rapport et la façon de le contester sont détaillés dans contester l’expertise de l’assureur.
La garantie couvre les études géotechniques rendues nécessaires pour remettre la construction en état, ainsi que les honoraires d’architecte et de maîtrise d’œuvre lorsqu’ils sont nécessaires (article L. 125-4). Si vous envisagez de commander vous-même un diagnostic G5, demandez d’abord par écrit à l’assureur s’il le prendra en charge.
4. Ce qui est indemnisé
Pour les sinistres survenus depuis le 1er janvier 2024 (décret n° 2024-82) :
- les dommages qui affectent la solidité du bâti ou entravent l’usage normal des bâtiments, et ceux qui sont susceptibles d’évoluer jusque-là ;
- pas les constructions annexes (remises, garages et parkings, terrasses, murs de clôture, serres, terrains de jeux, piscines), sauf si elles font indissociablement corps avec les ouvrages de viabilité, de fondation, d’ossature, de clos ou de couvert.
L’indemnité couvre les travaux qui arrêtent les désordres, dans la limite de la valeur du bien au moment du sinistre (article L. 125-2). Elle est diminuée de la franchise légale de 1 520 € : voir la franchise catastrophe naturelle, qui détaille aussi les exclusions.
5. Recevoir l’indemnité et réparer
Pour les sinistres sécheresse survenus depuis le 1er janvier 2024, l’indemnité doit servir à la remise en état effective du bien, selon les recommandations du rapport d’expertise. Cette obligation tombe si le coût des travaux dépasse la valeur du bien au moment du sinistre. L’assureur vous en informe avec sa proposition (décret n° 2024-82).
Concrètement :
- si l’assureur ne missionne pas lui-même l’entreprise, vous lui transmettez les factures des travaux ;
- vous disposez de vingt-quatre mois après votre accord sur la proposition, prorogeables de douze mois si des autorisations ou des études le justifient, avant qu’il puisse vous mettre en demeure ;
- l’assureur peut conditionner le solde à la remise des factures, qu’il paie alors sous vingt et un jours ; faute de factures, il peut demander la restitution de l’acompte déjà versé.
Réparer les fissures sans traiter leur cause conduit souvent à les revoir. Les techniques, de l’enduit à la reprise en sous-œuvre, sont présentées dans réparer une fissure.
Si vous vendez avant d’avoir fait les travaux, la liste des travaux non réalisés qui permettraient d’arrêter les désordres se joint à l’état des risques remis à l’acheteur (décret n° 2024-82). Voir l’état des risques.
6. Le relogement d’urgence
Lorsque votre résidence principale devient impropre à l’habitation pour des raisons de sécurité, de salubrité ou d’hygiène, la garantie prend en charge les frais de relogement d’urgence (article L. 125-1). Pour les contrats d’habitation conclus depuis le 1er novembre 2023 (articles D. 125-4 et suivants, A. 125-5 et A. 125-5-1) :
- la garantie est incluse dans tout contrat d’assurance de l’habitation et ne couvre que les frais d’hébergement ;
- l’assureur prend en charge cinq jours consécutifs à compter de la déclaration, sans descendre sous 80 € par jour et par occupant ;
- si vous ne pouvez pas réintégrer le logement, la prise en charge s’étend jusqu’à six mois à compter du premier jour de relogement, sans dépasser le temps de la remise en état. Elle est plafonnée à la valeur locative du logement pour un propriétaire occupant, aux loyers charges comprises pour un locataire.
7. En cas de refus
- La commune n’est pas reconnue : l’arrêté peut être contesté dans les deux mois, et la mairie peut redemander pour un autre épisode. Voir commune non reconnue : que faire.
- L’assureur refuse ou sous-évalue : demandez le rapport, faites-vous assister par un expert, puis réclamation, médiation et juge. Voir contester l’expertise de l’assureur.
- Le délai pour agir contre l’assureur est en principe de deux ans à compter de l’événement qui y donne naissance. Il est porté à cinq ans pour les dommages dus à la sécheresse et à la réhydratation des sols reconnus en catastrophe naturelle (article L. 114-1 du code des assurances, modifié par l’article 4 de la loi n° 2021-1837 du 28 décembre 2021). Cette loi ne s’applique pas aux contrats en cours à la date de sa publication : vérifiez la date de votre contrat.
Et sans indemnisation ?
Le fonds de prévention argile, expérimenté depuis octobre 2025 dans onze départements, finance un diagnostic de vulnérabilité et des travaux de prévention pour des propriétaires occupants de maisons en zone d’exposition forte, sous conditions de ressources. Depuis le 1er mai 2026, la maison peut compter jusqu’à trois niveaux, et les travaux restent possibles avec des fissures de 5 mm au plus (service-public.gouv.fr, actualité mise à jour le 8 juillet 2026). C’est une aide à la prévention, pas une indemnisation.
Rédaction Solintek.
Sources et références :
- Code des assurances, article L. 125-1
- Code des assurances, article L. 125-2 (version en vigueur depuis le 28 mai 2026)
- Code des assurances, article L. 125-4
- Code des assurances, article L. 114-1 (prescription), section consultée sur Légifrance
- Code des assurances, article D. 125-4
- Code des assurances, article D. 125-4-2
- Code des assurances, article A. 125-5
- Code des assurances, article A. 125-5-1
- Décret n° 2024-82 du 5 février 2024
- Loi n° 2021-1837 du 28 décembre 2021 relative à l'indemnisation des catastrophes naturelles
- CCR, procédure de reconnaissance
- Service-public.gouv.fr, indemnisation des catastrophes naturelles (F3076), vérifiée le 10 avril 2026
- Service-public.gouv.fr, fonds de prévention argile (A18807), mis à jour le 8 juillet 2026