
L’expert de l’assureur donne un avis technique ; il ne dit pas le dernier mot. Vous avez le droit de lire son rapport, de le faire discuter par un expert de votre choix et d’apporter vos propres éléments, dont un diagnostic géotechnique. Mais les délais courent : commencez par eux.
Ce que l’expert de l’assureur doit faire
Après votre déclaration, l’assureur a un mois pour vous informer des modalités de mise en jeu de la garantie. Il ordonne une expertise lorsqu’il la juge nécessaire (article L. 125-2 du code des assurances).
Pour la sécheresse, le décret n° 2024-1101 du 3 décembre 2024 encadre cette expertise. Il s’applique aux sinistres reconnus par les arrêtés pris à compter du 1er janvier 2025 :
- Impartialité. L’expert agit avec « conscience, objectivité et impartialité ». Il ne doit pas dépendre de l’assureur ni avoir de lien d’affaires avec les entreprises de réparation (article R. 125-8).
- Compétence. L’assureur s’assure de la qualification de l’expert : un diplôme de l’enseignement supérieur et une expérience en construction ou en géotechnique (article R. 125-9).
- Contenu du rapport. Au minimum : la méthode suivie, la description du bâtiment et des désordres, la liste complète des documents que vous avez fournis, la conclusion sur la cause des dommages et sur l’ouverture du droit à garantie, les travaux préconisés et leur coût (article R. 125-10). Un arrêté en fixe le modèle.
- Délais. L’expert dispose de quatre mois, à compter de la réception de toutes vos pièces, pour remettre un rapport intermédiaire qui conclut sur la cause déterminante des désordres. Un mois de plus est accordé si des investigations complémentaires sont confiées à une entreprise tierce, à compter de leurs résultats. Il remet ensuite le rapport définitif dans le mois qui suit ces résultats et la validation des devis (article R. 125-11).
Obtenir le rapport
L’assureur doit vous communiquer le rapport d’expertise définitif. Pour la sécheresse, il vous remet aussi un compte rendu des constatations de chaque visite (article L. 125-2). Pour les arrêtés pris depuis 2025, il a un mois après l’envoi du rapport par l’expert pour vous le transmettre (article R. 125-11).
Si rien n’arrive, demandez-le par lettre recommandée avec accusé de réception. À réception, lisez trois points : la cause déterminante retenue, la qualification des dommages, et la conclusion sur le droit à garantie. Vérifiez aussi que la liste des documents que vous avez remis est complète.
Les motifs de refus à examiner
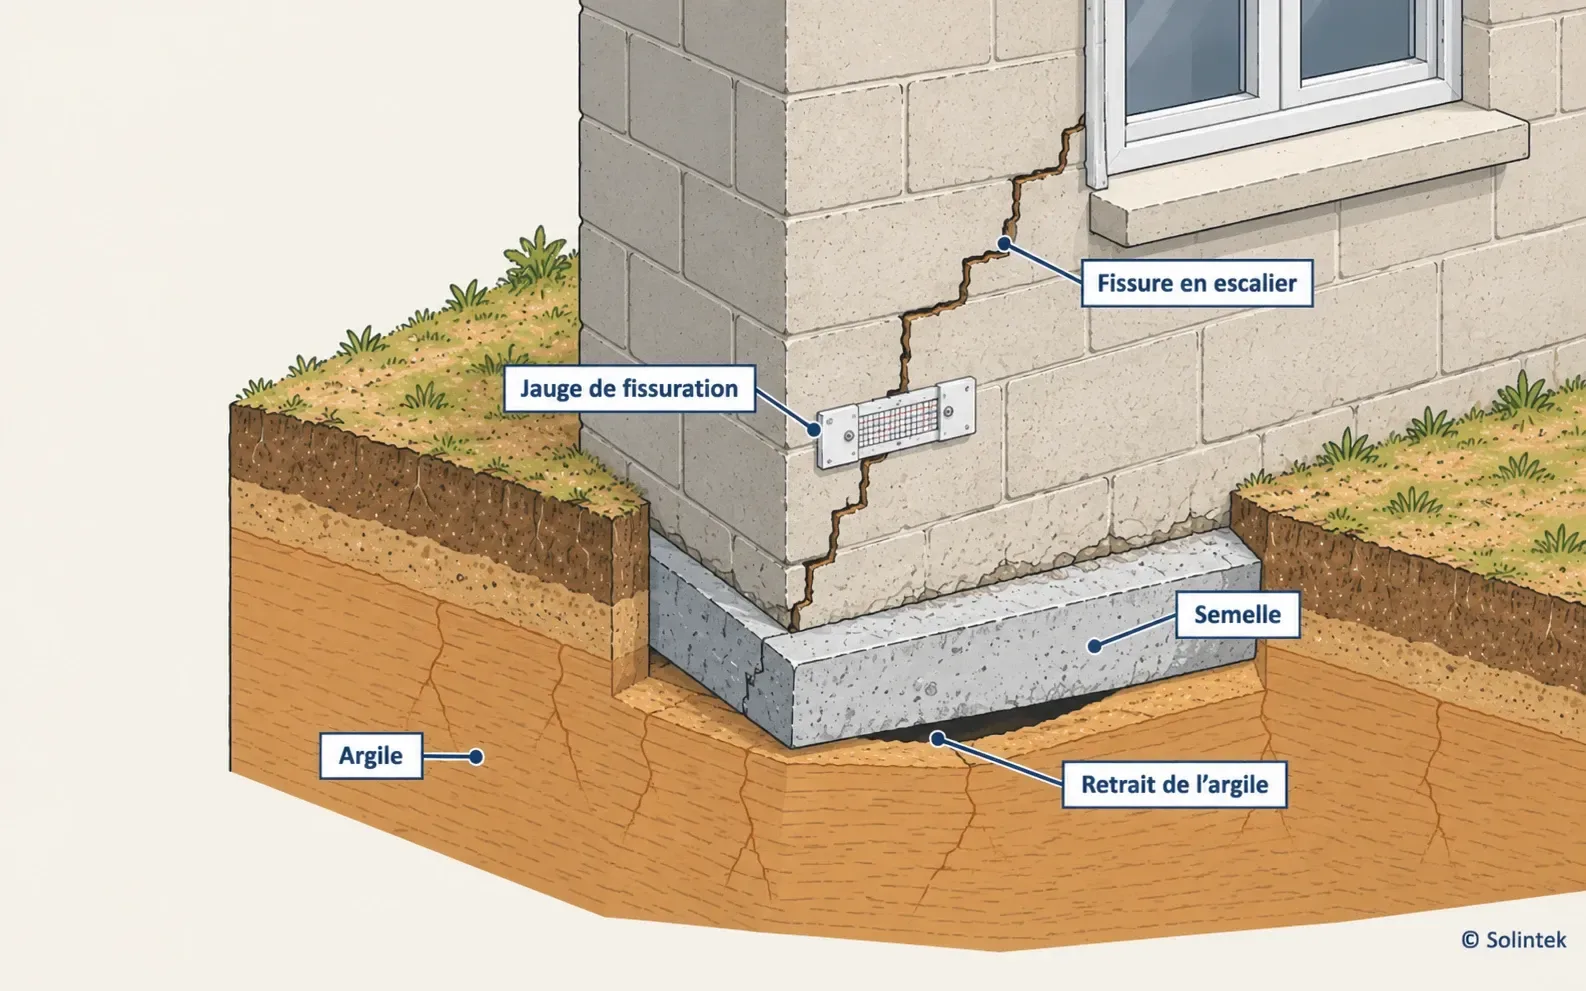
- Une autre cause que la sécheresse. La garantie couvre les dommages dont la sécheresse est la cause déterminante. L’expert peut retenir une fondation trop superficielle, une fuite de réseau, un arbre trop proche ou un remblai mal compacté.
- Des dommages jugés sans gravité. Pour les sinistres survenus depuis le 1er janvier 2024, la garantie vise les dommages qui affectent la solidité du bâti ou entravent son usage normal. Elle couvre aussi ceux qui n’ont pas encore ces caractères mais sont susceptibles d’évoluer défavorablement (article R. 125-7, décret n° 2024-82).
- Une annexe. Garages, terrasses, clôtures, piscines et autres annexes sont exclus, sauf s’ils font indissociablement corps avec le gros œuvre ou le clos et couvert (même article).
- Une maison de moins de dix ans. Selon France Assureurs, le constructeur ne s’exonère de sa responsabilité décennale que s’il prouve que la sécheresse présente les caractères de la force majeure. La voie peut alors être la garantie décennale.
Chacun de ces motifs repose sur des constats techniques. C’est sur eux que porte la discussion.
La contre-expertise
Pour un contrat d’habitation souscrit par un particulier, le contrat doit mentionner la possibilité de recourir à une contre-expertise en cas de litige sur la garantie catastrophe naturelle. En cas de contestation, l’assureur vous informe de cette faculté, dans les conditions prévues au contrat, et vous pouvez vous faire assister par un expert de votre choix (article L. 125-2).
Qui paie ? Le texte ne le dit pas. France Assureurs range le remboursement des honoraires d’experts d’assurés parmi ce que la garantie catastrophe naturelle ne couvre pas. Ces frais sont donc à votre charge, sauf si votre contrat prévoit une prise en charge : relisez ses conditions avant d’engager la dépense.
Ce qu’apporte un diagnostic G5 indépendant
L’expert d’assurance examine les désordres ; sa conclusion sur la cause dépend souvent de ce que l’on sait du sol et des fondations. Le diagnostic géotechnique G5 apporte ces données :
- des fouilles au pied des murs, pour mesurer la profondeur et l’état des fondations ;
- des sondages et prélèvements, pour identifier les sols sous l’assise et mesurer en laboratoire la sensibilité de l’argile à l’eau ;
- une lecture des fissures, de la végétation et des réseaux, pour relier les désordres à un mécanisme.
Il conclut sur la part de la sécheresse et des autres facteurs, et sur les travaux qui traitent la cause. Ce document se joint à votre contestation, à la contre-expertise, à la médiation ou à une action en justice.
Un diagnostic ne garantit pas que l’assureur change d’avis. Il peut aussi confirmer une autre cause. Mais une contestation sans données sur le sol se réduit à opposer deux opinions. Le diagnostic est à votre charge, sauf prise en charge prévue par votre contrat. Voir le diagnostic G5 et son prix.
Réclamation, médiation, juge
- Réclamation écrite au service réclamations de l’assureur, avec vos pièces techniques.
- Médiation de l’assurance, si la réponse ne vous satisfait pas. Elle se saisit après cette réclamation écrite ; la démarche est gratuite, l’avis n’engage pas les parties et le juge reste accessible ensuite (Direction générale du Trésor). La Cour de cassation a jugé le 12 février 2026 que la saisine de ce médiateur par l’assuré suspend la prescription (article 2238 du code civil) ; c’est une décision isolée, ne comptez pas sur elle pour rattraper un délai.
- Le juge, en dernier lieu. Faites-vous conseiller par un avocat : le choix de la procédure et de la juridiction relève du droit, pas de la géotechnique.
Les délais à tenir
| Étape | Délai | Texte |
|---|---|---|
| Déclaration du sinistre | 30 jours après la publication de l’arrêté au Journal officiel | L. 125-2 |
| Information par l’assureur | 1 mois après la déclaration, ou la publication si elle est postérieure | L. 125-2 |
| Provision | 2 mois après l’état estimatif, ou la publication si elle est postérieure | L. 125-2 |
| Rapport intermédiaire de l’expert | 4 mois après réception de toutes vos pièces | R. 125-11 |
| Transmission du rapport définitif | 1 mois après son envoi par l’expert | R. 125-11 |
| Offre d’indemnisation | 1 mois après réception du rapport définitif | L. 125-2 |
| Paiement | 21 jours après votre accord, ou entreprise missionnée sous 1 mois | L. 125-2 |
| Prescription | 5 ans pour la sécheresse reconnue, 2 ans pour les autres actions | L. 114-1 |
Faute de paiement dans les délais, sauf cas fortuit ou force majeure, l’indemnité porte intérêt au taux légal (article L. 125-2).
La prescription de cinq ans court à compter de l’événement qui donne naissance à l’action. Elle vient de la loi du 28 décembre 2021, qui précise qu’elle ne s’applique pas aux contrats en cours à sa publication : pour un contrat ancien, faites vérifier le délai applicable. La désignation d’un expert après le sinistre, ou une lettre recommandée avec accusé de réception envoyée à l’assureur pour le règlement de l’indemnité, interrompt la prescription (article L. 114-2).
Une proposition de loi sur les mécanismes d’assurance est en deuxième lecture à l’Assemblée nationale depuis le 20 octobre 2026 (dossier du Sénat) ; rien n’en est en vigueur à la date de ce guide.
Pour aller plus loin : le parcours d’un sinistre sécheresse, si la commune n’est pas reconnue, les fissures de maison.
Rédaction Solintek.
Sources et références :
- Code des assurances, article L. 125-2
- Décret n° 2024-1101 du 3 décembre 2024 (articles R. 125-8 à R. 125-12 du code des assurances)
- Décret n° 2024-82 du 5 février 2024
- Code des assurances, article L. 114-1
- Code des assurances, article L. 114-2
- Cour de cassation, 2e chambre civile, 12 février 2026, n° 24-14.531
- France Assureurs, sécheresse et habitations
- Direction générale du Trésor, la médiation en assurances
- Service-public.gouv.fr, indemnisation des catastrophes naturelles (F3076)