La dommages-ouvrage est obligatoire pour qui fait construire, particulier compris, et se souscrit avant l’ouverture du chantier. Ni l’article L. 242-1 du code des assurances ni les clauses types ne font de l’étude de sol une condition de cette assurance ; mais un assureur peut l’exiger pour proposer un contrat, et l’étude compte à nouveau le jour où un sinistre survient. Ce guide reprend la dommages-ouvrage sur ses textes, puis ce qui relève du sol.
Ce que couvre la dommages-ouvrage
L’article L. 242-1 du code des assurances impose à toute personne qui fait réaliser des travaux de construction, comme propriétaire, vendeur ou mandataire du propriétaire, de souscrire avant l’ouverture du chantier une assurance qui garantit, « en dehors de toute recherche des responsabilités », le paiement des travaux de réparation des dommages dont les constructeurs sont responsables au titre de la garantie décennale. L’assureur se retourne ensuite contre les responsables (fiche F2032 de service-public.gouv.fr).
| Question | Réponse | Texte |
|---|---|---|
| Qui la souscrit ? | Le propriétaire, son mandataire, le vendeur ou le promoteur, particulier ou professionnel | L. 242-1 ; F2032 |
| Pour quels travaux ? | Construction ; rénovation importante (gros œuvre, fondations, terrassement, ravalement assurant l’étanchéité) | F2032 |
| Quels dommages ? | Ceux qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination, y compris par ses éléments d’équipement indissociables | Code civil, 1792 et 1792-2 ; F2032 |
| Le sol est-il couvert ? | Oui : la garantie couvre les dommages « même résultant d’un vice du sol » | Annexe II de l’article A. 243-1 |
| À partir de quand ? | À l’expiration de la garantie de parfait achèvement, un an après la réception ; avant, si le contrat de l’entreprise est résilié pour inexécution ou si elle ne répare pas, après mise en demeure restée sans effet | L. 242-1 ; code civil, 1792-6 |
| Jusqu’à quand ? | Dommages apparus dans les dix ans qui suivent la réception | F2032 |
| Exclusions | Faute intentionnelle ou dol, usure normale, défaut d’entretien ou usage anormal, cause étrangère | Annexe II de l’article A. 243-1 |
| À la revente | La garantie suit l’ouvrage pendant dix ans ; l’acte de vente la mentionne et l’attestation y est annexée | F2032 |
Les délais de l’assureur sont fixés par la loi : 60 jours après la déclaration pour dire s’il accepte le principe de la garantie, puis 90 jours pour une offre d’indemnité, payée dans les 15 jours de son acceptation (L. 242-1). S’il ne les respecte pas, ou fait une offre manifestement insuffisante, l’assuré peut engager les réparations après l’en avoir informé, avec une indemnité majorée d’un intérêt égal au double du taux légal. Pour un dommage estimé à moins de 1 800 €, l’expert n’est pas obligatoire et la réponse vient sous 15 jours (F2032).
Décennale et dommages-ouvrage : deux assurances, deux assurés
| Responsabilité décennale | Dommages-ouvrage | |
|---|---|---|
| Qui la souscrit | Le constructeur : entrepreneur, architecte, maître d’œuvre, bureau d’études, artisan (F2034) | Le maître d’ouvrage (L. 242-1) |
| Ce qu’elle couvre | La responsabilité de plein droit du constructeur, même pour un vice du sol (code civil, 1792) | Le préfinancement des réparations, sans recherche de responsabilité |
| Quand la vérifier | Attestation remise avant l’ouverture du chantier, jointe aux devis et à la facture (F2034) | Contrat souscrit avant l’ouverture du chantier |
| Durée | Dix ans à compter de la réception (code civil, 1792-4-1) | Dommages apparus dans les dix ans, après la garantie de parfait achèvement |
L’article 1792 du code civil rend tout constructeur responsable de plein droit des dommages, « même résultant d’un vice du sol », qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination ; il ne s’en exonère qu’en prouvant une cause étrangère. L’article 1792-1 range parmi les constructeurs l’architecte, l’entrepreneur et le technicien liés au maître d’ouvrage par un contrat de louage d’ouvrage, et service-public.gouv.fr cite les bureaux d’études parmi les professionnels tenus de s’assurer. Les attestations d’assurance de responsabilité civile professionnelle et décennale de Solintek sont remises sur demande. Le partage des responsabilités entre constructeur, bureau d’études et maître d’ouvrage est détaillé dans la responsabilité du constructeur.
Dommages-ouvrage et catastrophe naturelle
Ce sont deux régimes distincts. La garantie catastrophe naturelle est attachée aux contrats d’assurance de dommages aux biens, comme la multirisque habitation ; elle couvre, selon l’article L. 125-1 du code des assurances, les mouvements de terrain dus à une succession anormale d’épisodes de sécheresse significatifs, quand un arrêté interministériel reconnaît la commune. La dommages-ouvrage couvre les dommages de nature décennale et exclut la cause étrangère.
Une maison de moins de dix ans fissurée après un été sec peut ainsi relever de l’une, de l’autre, ou d’aucune : c’est l’expertise qui établit la cause et la gravité. La page du ministère de la Transition écologique fait du retrait-gonflement des argiles le premier poste d’indemnisation de l’assurance dommages-ouvrage pour les maisons individuelles, et estime, d’après la Cour des comptes, le coût moyen d’un sinistre dû au retrait-gonflement à 16 500 €. Les démarches propres à la sécheresse sont dans déclarer un sinistre sécheresse et les arrêtés sécheresse.
Pourquoi l’assureur demande une étude de sol
Ce que disent les textes
Les clauses types de l’annexe II de l’article A. 243-1 listent les obligations de l’assuré : justifier des assurances de responsabilité décennale des réalisateurs et du contrôleur technique, déclarer la réception et en remettre le procès-verbal, fournir un dossier technique (plans et descriptifs des travaux réalisés), communiquer les avis du contrôleur technique. L’étude de sol n’y figure pas, et aucune exclusion des clauses types ne vise son absence.
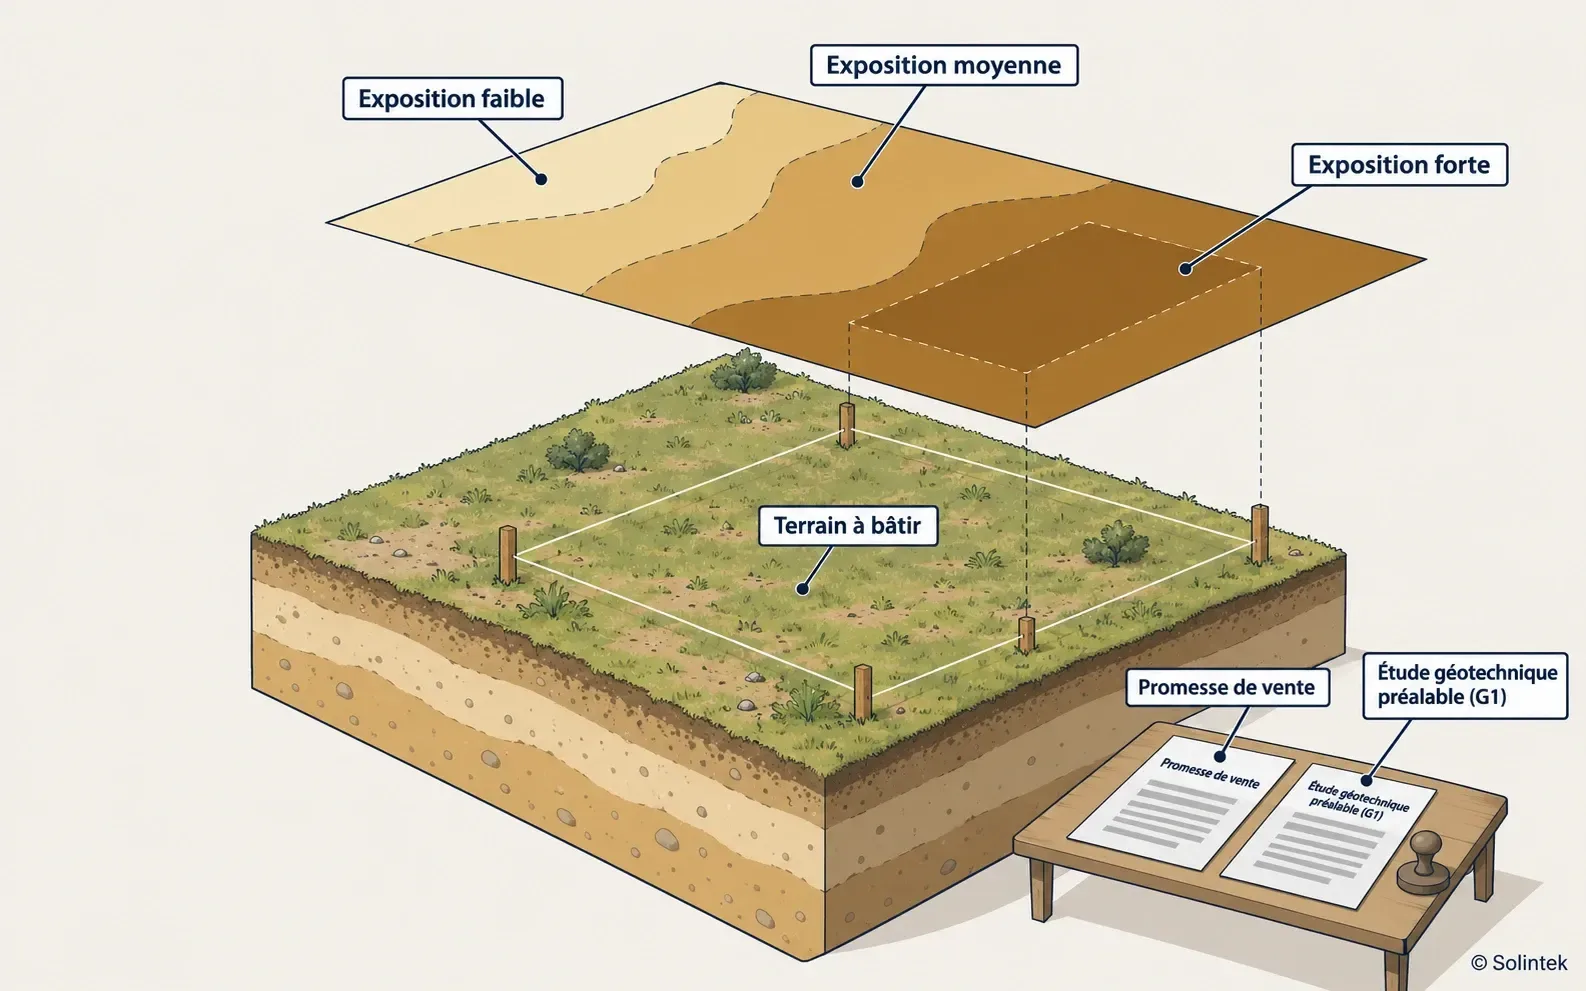
La loi ELAN, aujourd’hui aux articles L. 132-4 à L. 132-9 du code de la construction, ne crée pas non plus d’étude obligatoire pour s’assurer. Dans les zones d’exposition moyenne ou forte aux argiles, elle impose une étude préalable à la vente d’un terrain, sa transmission aux constructeurs avant le contrat, puis une étude de conception ou des techniques particulières de construction. Voir la loi ELAN.
Ce que demandent les assureurs
Un assureur fixe ses propres critères de souscription. Deux exemples de documents publiés :
- la demande de tarification de la Mutuelle des architectes français (édition d’octobre 2018) pose comme critères de souscription, à côté de la mission complète de l’architecte, une étude de sol obligatoire pour toute opération neuve, reprise en sous-œuvre ou surélévation et extension, de type G2 AVP et G2 PRO, exige le rapport d’étude de sol parmi les documents à joindre, et prévient qu’en l’absence d’un de ces documents aucun devis d’assurance ne peut être établi. Le même questionnaire demande le type de fondations, la présence de remblais, de sous-sols inondables, de reprise en sous-œuvre, de mur de soutènement ou de pompages ;
- la fiche de renseignements de SMACL Assurances demande s’il existe une étude de sol et quelles missions ont été confiées, et compte les conclusions de l’étude de sol parmi les pièces à fournir.
D’un assureur à l’autre, les exigences changent : demandez-les par écrit, pour votre opération, avec la mission attendue (G2 AVP seule, ou AVP et PRO). Une étude préalable G1 ne conçoit pas les fondations d’un projet : voir les missions G1 à G5.
Les pièces géotechniques à réunir et à conserver
Avant le chantier, puis pendant dix ans :
- L’étude préalable du terrain, si elle a été fournie à l’achat (L. 132-5).
- L’étude de conception complète, avec ses annexes et l’indice des plans étudiés : G2 AVP, puis G2 PRO.
- Les modifications de plans, d’implantation ou de solution, avec l’avis du géotechnicien quand elles touchent les fondations.
- Les comptes rendus d’exécution et de supervision, G3 et G4, et des photographies datées des fonds de fouille.
- Les attestations décennales de chaque intervenant, à vérifier pour les activités et les dates du chantier.
- Le procès-verbal de réception, que les clauses types demandent de remettre à l’assureur.
- L’attestation RGA, quand elle est requise à l’achèvement : voir l’attestation RGA.
Le guide transmettre le rapport au chantier aide à organiser les versions et les destinataires.
En cas de sinistre
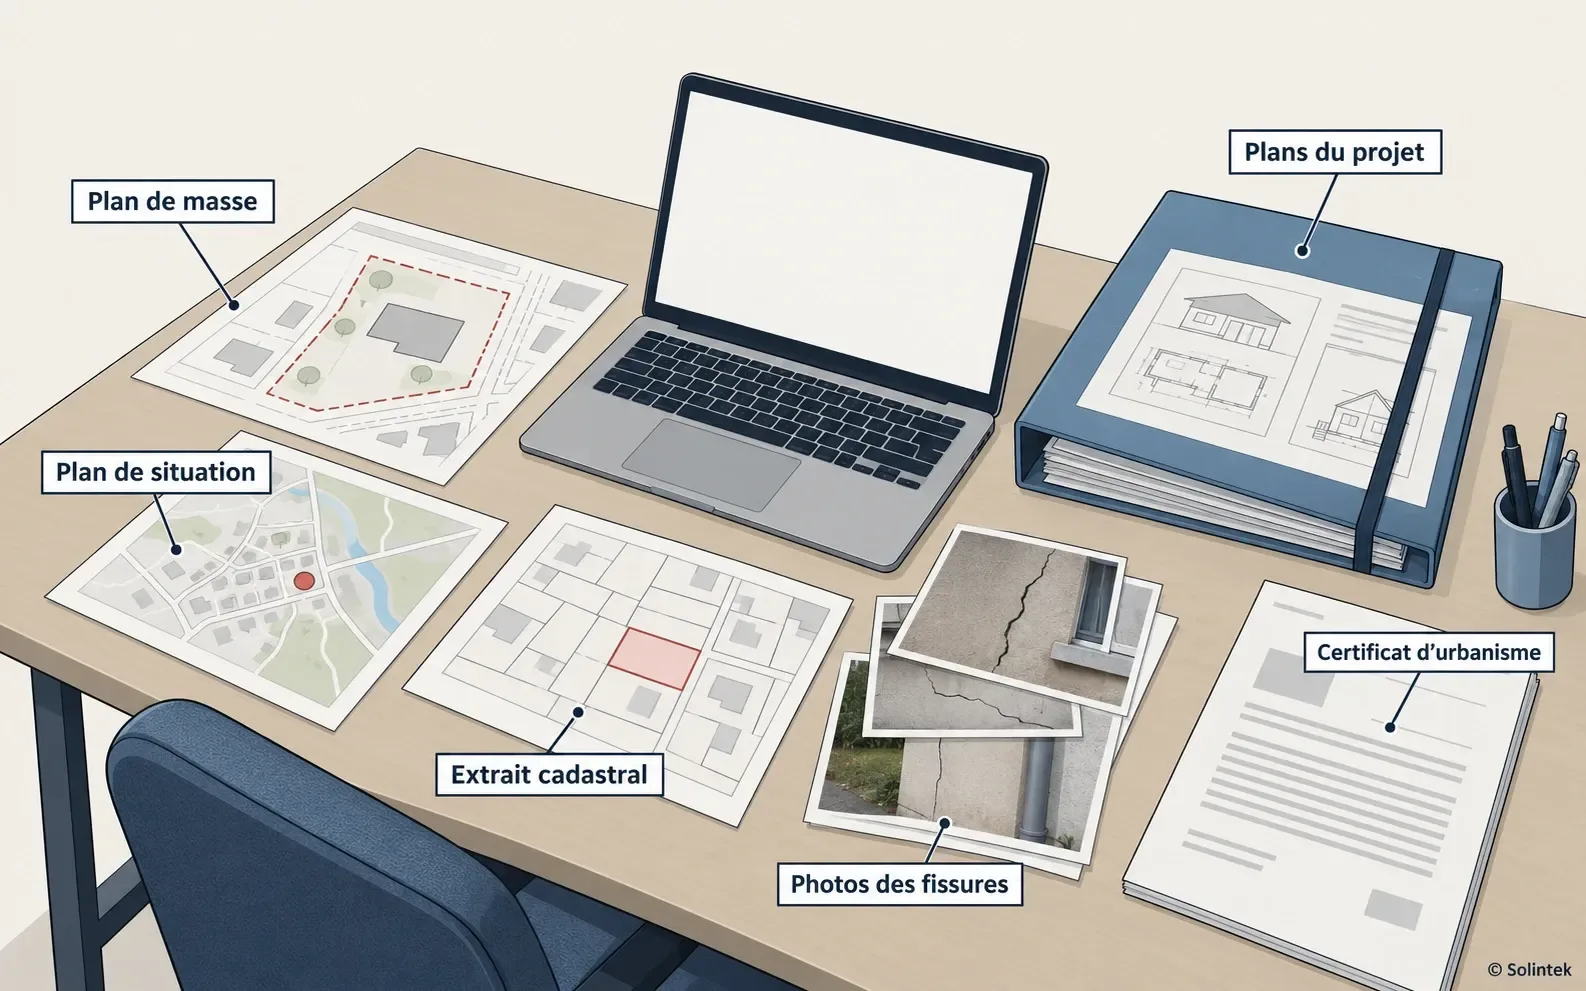
- Documenter : photographies datées, mesures, apparition et évolution des désordres. En cas de danger apparent, faire sécuriser les lieux.
- Déclarer à l’assureur dommages-ouvrage par lettre recommandée avec avis de réception, envoi électronique recommandé ou remise contre récépissé, dans le délai du contrat, qui ne peut être inférieur à cinq jours ouvrés, et au plus tard dans les deux ans qui suivent la survenance ou la connaissance du sinistre (F2032). La déclaration indique notamment le numéro du contrat, la date de réception, la date d’apparition et la description des dommages (annexe II). Après une vente, c’est l’acquéreur qui déclare.
- L’expertise : l’expert est désigné par l’assureur et peut être récusé dans les huit jours ; ses conclusions figurent dans un rapport préliminaire, puis dans le rapport d’expertise (annexe II).
- Le diagnostic du sol : un diagnostic G5 peut éclairer une question géotechnique précise, sans décider de la responsabilité ni de la prise en charge. Pour discuter un rapport d’expertise, voir la contre-expertise.
Ce qu’une étude ne garantit pas
Une étude G2 n’assure pas une indemnisation, et son absence n’entraîne pas un refus automatique de toute garantie : la prise en charge dépend du dommage, de sa gravité et des garanties applicables. L’étude laisse la trace des hypothèses et des prescriptions, utile pour comprendre un désordre ; son premier rôle reste de l’éviter, en adaptant les fondations au sol. Pour les désordres d’un dallage ou d’une terrasse, voir le dallage qui s’affaisse ; pour le phénomène des argiles, le retrait-gonflement des argiles.
Rédaction Solintek. Mise à jour le 28 octobre 2026.
Sources et références :
- Code des assurances, article L. 242-1 (assurance de dommages obligatoire)
- Code des assurances, annexe II à l'article A. 243-1, clauses types de l'assurance dommages-ouvrage, en vigueur depuis le 1er avril 2018
- Code civil, article 1792
- Code civil, articles 1792-1 à 1792-6 (section des devis et marchés)
- Code des assurances, article L. 125-1 (catastrophes naturelles)
- Service-public.gouv.fr, assurance dommages-ouvrage (F2032), vérifiée le 17 septembre 2026
- Service-public.gouv.fr, garantie décennale des constructeurs (F2034), vérifiée le 10 avril 2026
- Service-public.gouv.fr, indemnisation des catastrophes naturelles (F3076), vérifiée le 10 avril 2026
- Ministère de la Transition écologique, retrait-gonflement des argiles dans la construction, mis à jour le 9 avril 2026
- Code de la construction et de l'habitation, articles L. 132-4 à L. 132-9
- Mutuelle des architectes français, demande de tarification dommages-ouvrage, édition d'octobre 2018
- SMACL Assurances, assurance construction, fiche de renseignements